你也是先买后付(Buy Now Pay Later,以下简称 BNPL)的用户吗?财政部10月在国会的书面答复透露,今年1月到6月,全国BNPL一共刷了1亿7390万笔,总值147 亿令吉。其中30岁以下的年轻人占了将近四成交易,欠下的馀额有24亿令吉,其中4%已经逾期没还。
为什么BNPL越来越盛行?一起来在脑中模拟一下,当我们在线上购物时,来到结帐页面后,通常会有很多支付选项,包括信用卡、电子钱包、DuitNow二维码等等,还有一个特别醒目的“Pay Later”栏目。里头跳出一行字:“分12期,每月只需118令吉”;下面还有一行更小的字:手续费每月1.5%。
1.5%,听起来比银行定存利息还低,而且可以把购物造成的现金流压力降低,分摊到两年,许多人连想都不想就按下去了,对吧?在这篇文章,老萧不打算劝大家别用 BNPL,它本身就只是一个工具,但老萧想帮大家把那个“1.5%”算清楚,算完之后,用不用、怎么用,大家自行决定。
BNPL先买后付的0利息生意,钱从哪里来?
BNPL平台不是慈善机构,相反地,它是一门高利润的生意,而它主要有三个收入来源:
第一个是商家:你用BNPL买东西,商家要付平台一笔手续费,这笔钱你看不到,但它让平台可以对你说“0利息”或“低利息”。
第二个是分期手续费:只分1期(下个月才付)或者某些3期的方案,通常不收费;分得越长,平台就开始收“每月1.5%”的这类费用。
第三个是逾期罚款:可想而知,这也是BNPL平台的最大利润来源。
而真正会“咬”到你的,是第二和第三个。
坑一:BNPL“每月1.5%”手续费,不是你以为的1.5%
用一个假设的例子:阿杰,25岁,想换一台新手机,他看中了容量512GB的苹果iPhone 18 Pro Max,价格是6999令吉,使用BNPL选了分24期,手续费每月1.5%。
BNPL平台的算法是这样的:6999令吉乘以1.5%,再乘以24个月,手续费一共2519.64令吉。加上原本的价格,总共还9518.64令吉,每月396.61令吉。
问题出在哪里?那个1.5%,每个月都是用“原本的6999令吉”来算的。可是阿杰每个月都在还钱,到了最后一个月,他其实只欠平台大约292令吉,平台却照样按6999令吉收他那个月的手续费。
这种算法叫做固定利率或平息(Flat Rate),换算成真正反映“每个月实际欠多少”的实际年利率(Effective Interest Rate, EIR),阿杰这笔分期大约是 31.5%!只分6期也差不多,大约30.2%。
拿来跟信用卡比一比:信用卡的循环利息是年利率18%,刚好也是“每月1.5%”,但信用卡是用你还没还的馀额来算利息,欠得越少,利息就越少。同样6999令吉、同样分24个月还清,用信用卡的算法,利息大约1387令吉;用BNPL的固定利率/平息,手续费是2519.64令吉,贵了八成多。
同样写著“每月1.5%”,一个收1387令吉,一个收约2520令吉。
下面这张表,把“每月1.5%平息”换算成不同期数的实际年利率,顺便列出同一台6999令吉手机要付多少手续费,跟信用卡按馀额计息比一比: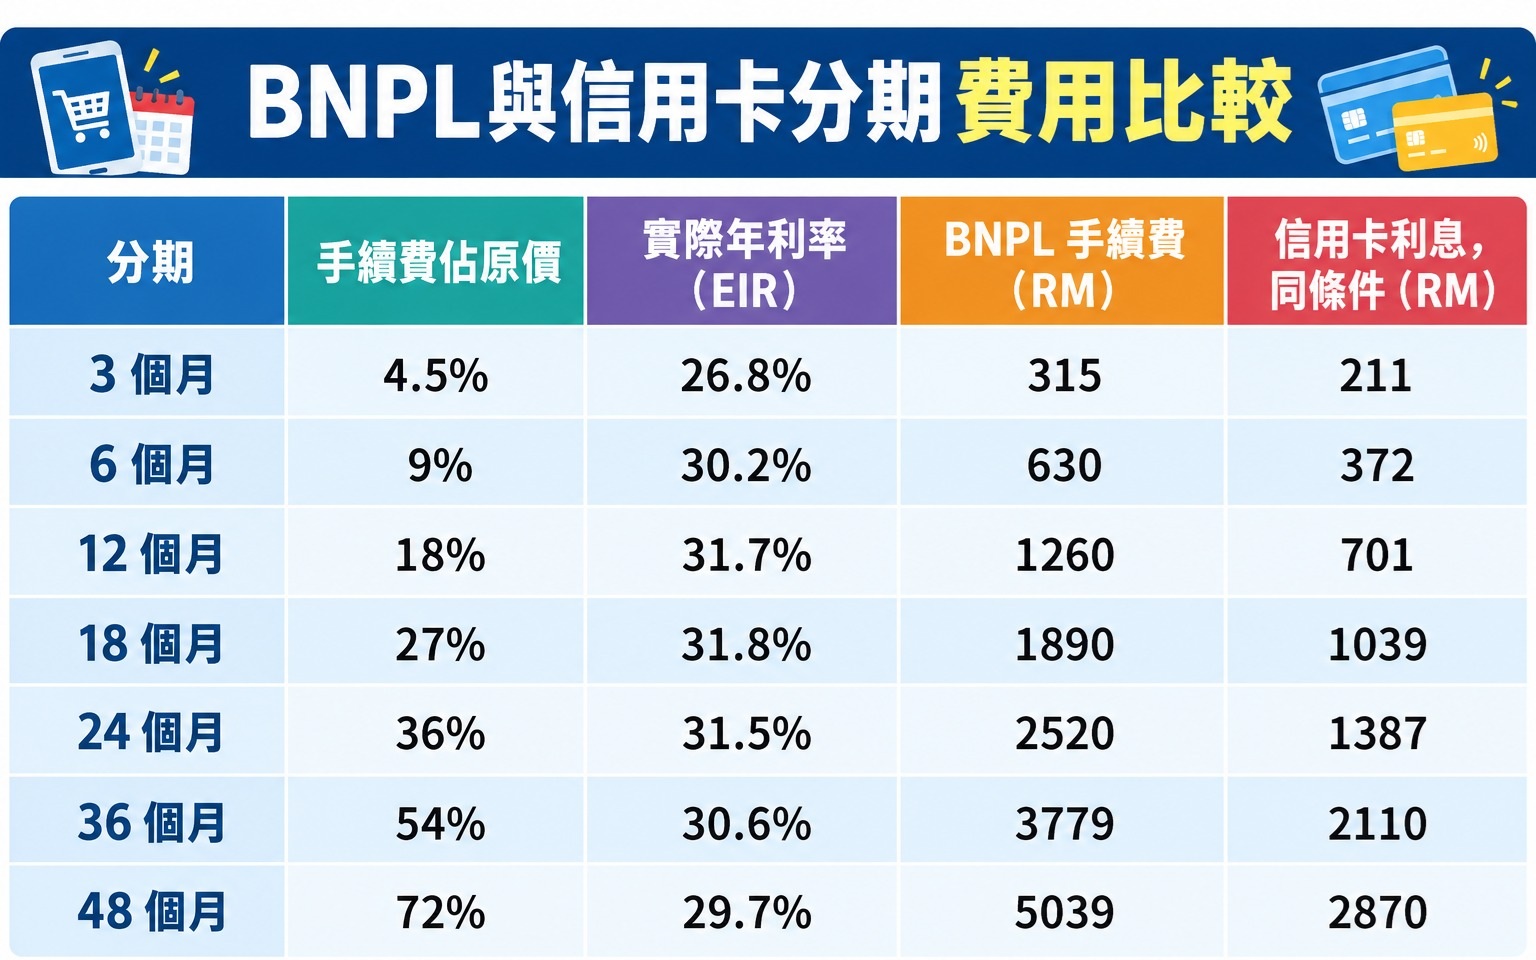
BNPL不管分几期,实际年利率都落在27%到32%之间,大约是信用卡18%循环利息的1.5到1.8倍。
还有一个重要细节:阿杰如果半年后手头宽松,想一次过还清,信用卡的利息会跟著停;先买后付的手续费却可能一分都不退。以Atome(大马其中一个最多人使用的 BNPL平台)的合约为例,条款写明提早全数还清,已付或应付的费用不退还,也没有回扣。
速算法:平息年利率乘以1.9,看穿BNPL真实年利率
老萧教大家一个速算法:看到“固定利率/平息”,把它的年利率乘以1.9,就大约是实际年利率。每月1.5%等于一年18% (1.5×12),乘以1.9,大约34%,真实数字落在30%到33%之间,方向不会错。下次觉得“每月只收一点点”,先在心里乘以1.9,你才能见到实际的利息全貌。
坑二:BNPL漏还一期,罚款可能高得惊人
再一个假设的例子:小美23岁,用BNPL买了一双100令吉的鞋,分3期、0手续费,每期33.33令吉。第二期那个月刚好忙,小美忘了还。
这将发生什么事呢?以Shopee的SPayLater为例,官网写明逾期要罚10令吉,而且帐户会被暂停使用;Grab的PayLater也一样,每张逾期账单罚10令吉。10令吉听起来不多,但小美逾期的那一期只有33.33令吉,罚10令吉等于那一期的30%,如果把它当成借了一个月的利息,换算成实际年利率大约是360%。
有些平台罚得更重,Atome的合约写明,每月合并账单逾期一次,罚30令吉。如果小美那个月的Atome账单就只有33.33令吉,罚款就差不多等于账单本身,换算成年利率超过1000%,高得吓人!
同样33.33令吉,如果是信用卡欠一个月,按18%的年利率算,利息则大约仅0.50令吉。
罚款是固定金额,不管你欠多少都一样罚,所以金额越小的分期,罚款的杀伤力越大,偏偏BNPL最常被拿来买的,通常就是这种几十块、一百多块的小东西。
坑三:BNPL账单一笔不痛,五笔一起来才痛
BNPL最厉害的地方,是让我们的消费,每一笔看起来都很小。
衣服40令吉一期,耳机60令吉一期,手机118令吉一期。每一笔分开看都不痛,可是当它们分布在两三个App里,每月各自在不同日子扣款,很少人会理智地把它们加起来看。
老萧建议大家做一个很简单的自我检查:打开手上每一个BNPL的平台App,把下个月要扣的钱全部加起来,写在纸上。然后问自己一个问题:如果下个月的薪水晚两个星期才到,这个数字我付得出吗?
付得出,那它还是工具;付不出,那你已经不是在“分期付款”,而是在用下个月的薪水,付上个月的生活费,再加上罚款。
结语:善用工具,而不要被工具给绑架
BNPL并不是什么洪水猛兽,老萧自己也是用户,但只用0手续费的“1期”或其他免额外成本的支付方式,并每期准时还。对老萧而言,像是电商平台自身提供的BNPL服务,很多时候为了吸引客户使用,会推出各种消费回馈,例如优惠券、现金回扣、折扣等等,每月结账支付BNPL时,还能够使用信用卡,实现精明消费的“回馈叠加”(Double-Dip),又拿优惠又赚信用卡积分或回扣,何乐而不为?
会让人吃亏的,是两种情况:一是选了要收“每月1.5%”的长分期,二是漏还小额分期被罚款。前者的实际年利率大约30%,后者可以高到几百、甚至上千巴仙,可说是赔了夫人又折兵。
所以,当你的消费属于“想要”而非“需要”时,使用哪一种支付管道还是其次,重点在于你是不是在花未来钱,还有你是不是即将让自己陷入偿还高利息的窘境。就算你真的很想花6999令吉换一台新手机,拜托,没有办法全额、一次过支付这笔数额的话,忍一忍吧,为这台手机,选择花两年的时间及整万元的金钱去供24期?你不是傻,是太傻。
本文观点,不代表《东方日报》立场。
要看最快最熱資訊,請來Follow我們 《東方日報》WhatsApp Channel.